Asignación de activos para ahorros: criterios
Este contenido se aplica específicamente a Corea del Sur.
Si tienes ahorros que necesitarás para una matrícula o una vivienda, separa ese dinero y tus gastos de manutención antes de decidir cuánto invertir. Reparte lo restante según cuándo vayas a usarlo y las pérdidas que puedas asumir. Los ETF ligados a tipos de interés y los TDF también pueden perder capital.
Separa tus gastos antes de elegir productos
La asignación de activos consiste en repartir el dinero entre inversiones, como acciones y bonos. Tu calendario de pagos y tu capacidad para soportar pérdidas orientan ese reparto. Reservar primero los gastos esenciales te permite empezar con una cantidad que no afecte a tu vida diaria.
Si tienes préstamos, compara el interés que ahorrarías al amortizarlos con la rentabilidad esperada después de impuestos. Incluye cualquier comisión por amortización anticipada. Para el dinero que necesitarás pronto, comprueba el vencimiento y cuándo podrás retirarlo.
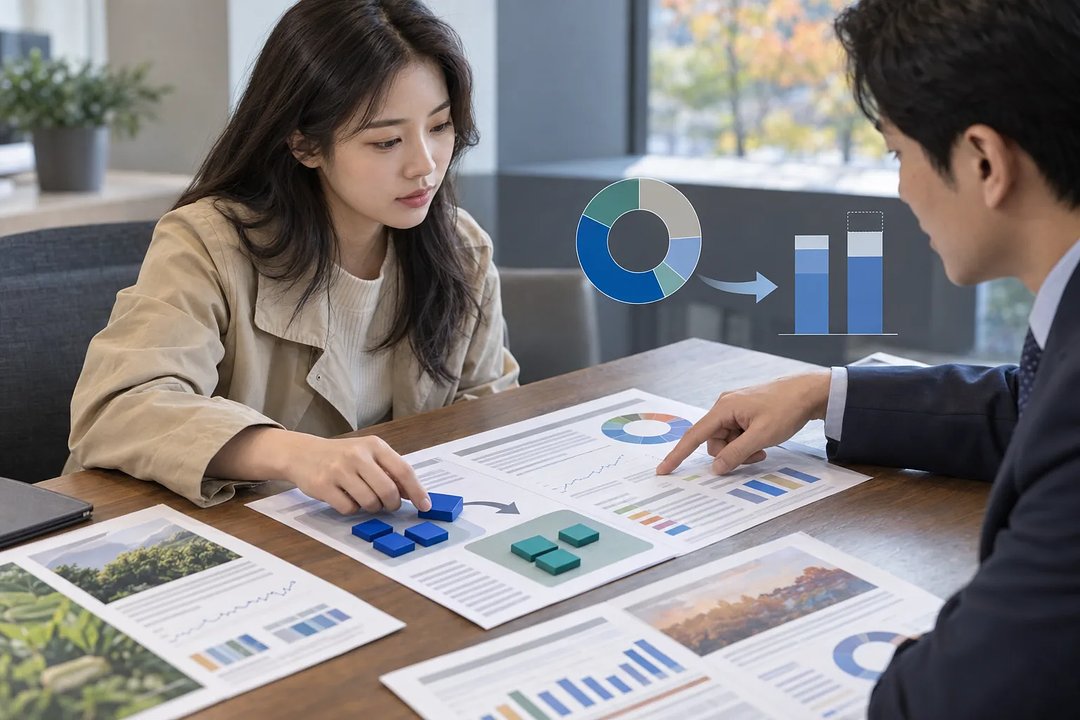
Asignación de activos con criterios de comparación
En el artículo original de Injoys encontrarás tablas para comparar depósitos y fondos según el uso del dinero, además de comprobaciones sobre costes y retiradas. Estas tablas y comprobaciones te ayudan a elegir según tus necesidades, con ejemplos de reparto que no debes interpretar como recomendaciones para todos.
Lee el artículo completo en Injoys
Relaciona cada ahorro con su próximo uso
Si ahorras a la vez para una vivienda y para la jubilación, puedes aplicar esta comprobación:
- Para la vivienda, anota las fechas de la señal y del saldo restante. Prioriza conservar el capital y disponer del dinero cuando toque pagar.
- Para la jubilación, comprueba la fecha objetivo y si podrías necesitar retiradas intermedias antes de elegir una cuenta o un fondo.
Un ETF es un fondo que cotiza en bolsa. Un TDF ajusta el reparto de inversiones según una fecha objetivo, pero no garantiza el capital ni tus gastos de manutención al llegar esa fecha.
Comprueba qué condiciones corresponden a tu cuenta
Puedes aplicar los criterios de plazo y riesgo a tus ahorros, pero las referencias a cuentas IRP corresponden al contexto de Corea. Algunas retiradas anticipadas están limitadas a motivos establecidos por ley; consulta los impuestos de retirada y cancelación con la entidad financiera de la cuenta.
Como primer paso, anota cuándo necesitarás cada parte de tus ahorros y contrasta sus condiciones con el artículo original de Injoys.
Lee el artículo completo en Injoys
Esta publicación se redactó con ayuda y se publicó en un canal gestionado por Injoys (injoys.com). El artículo original y sus fuentes están en el enlace de arriba.


Comentarios
Publicar un comentario