Seguro por inundación, 2 años: cómo reclamar
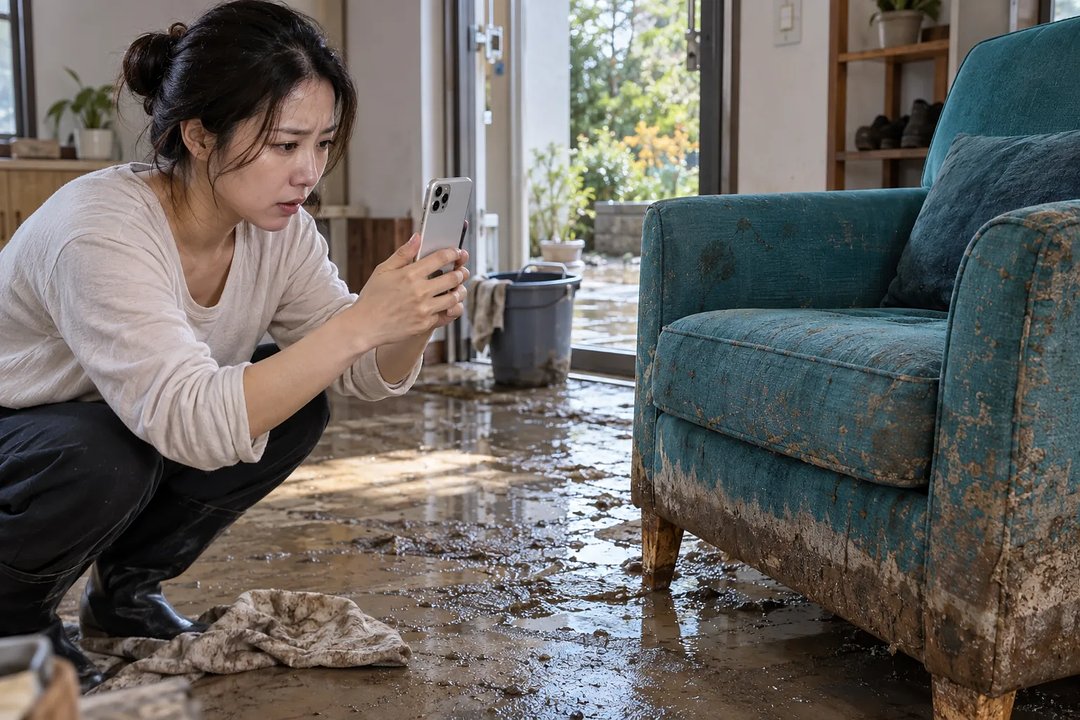
Imagen generada por IA
Este contenido se aplica específicamente a Corea del Sur.
¿Tienes muebles dañados por una inundación y necesitas retirarlos para limpiar? El derecho a reclamar la indemnización prescribe, en principio, a los 2 años, pero debes avisar inmediatamente a tu aseguradora y conservar las pruebas. Antes de desechar bienes o hacer reparaciones importantes previas a la inspección, obtén su confirmación.
Identifica qué contrato responde por tus daños
Si eres propietario y resides en tu vivienda, puedes asegurar el edificio; si eres inquilino, los enseres domésticos. Separar ambas coberturas te permite identificar qué póliza revisar: asegurar tus muebles no cubre las reparaciones del edificio.
Tras la inundación, ponte a salvo y documenta los daños cuando sea seguro. No entres en espacios inundados sin comprobar antes su seguridad: así evitas exponerte a riesgos eléctricos o de gas mientras organizas la limpieza.
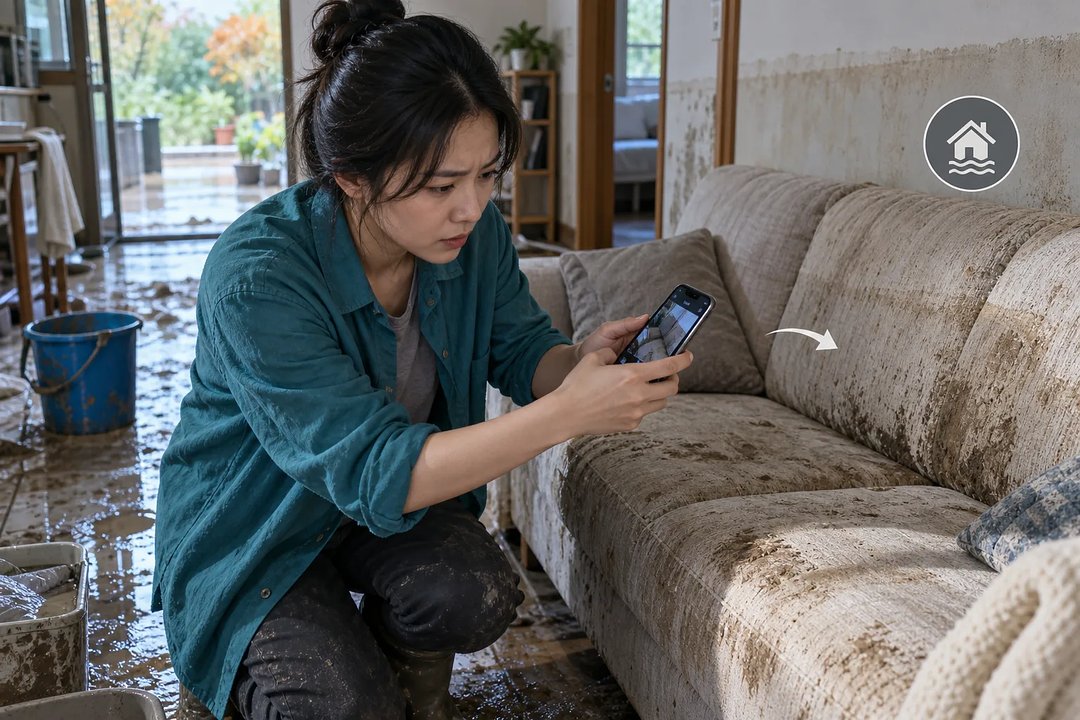
Imagen generada por IA
Seguro por inundación: pruebas y trámites
En el artículo original de OnBinder encontrarás una tabla de bienes asegurables y los pasos desde las fotografías hasta la valoración de daños. Su utilidad está en ayudarte a preparar las pruebas y saber qué confirmar con la aseguradora antes de reparar.
Lee el artículo completo en OnBinder
Antes de retirar un mueble dañado
Si alquilas tu vivienda, puedes ordenar las comprobaciones así:
- Revisa si el mueble figura entre los bienes asegurados de tu contrato.
- Fotografía su estado y registra los datos que permitan identificar el producto y la cantidad.
- Notifica el siniestro y, si necesitas desecharlo antes de la inspección, pide confirmación previa a la aseguradora.
No confundas el plazo de 2 años con un margen para aplazar el aviso: la demora puede dificultar la determinación de la causa y del importe de los daños.
Comprueba tu situación antes de contratar
Si tienes un pequeño negocio, revisa por separado los bienes del local o fábrica; la contratación depende de los requisitos y de la evaluación de la aseguradora. Como inquilino, comprueba el arrendamiento y la residencia efectiva; como propietario, el uso del edificio y la propiedad.
Debes contratar antes del desastre y comprobar cuándo comienza la cobertura. Pagar la prima no implica que queden cubiertos los siniestros anteriores a esa fecha.
Si ya sufriste daños, notifícalos hoy a la aseguradora de tu póliza con la fecha, hora, dirección y causa. Consulta los pasos completos en el artículo original de OnBinder.
Lee el artículo completo en OnBinder
Esta publicación se redactó con ayuda y se publicó en un canal gestionado por OnBinder (onbinder.com). El artículo original y sus fuentes están en el enlace de arriba.


Comentarios
Publicar un comentario